

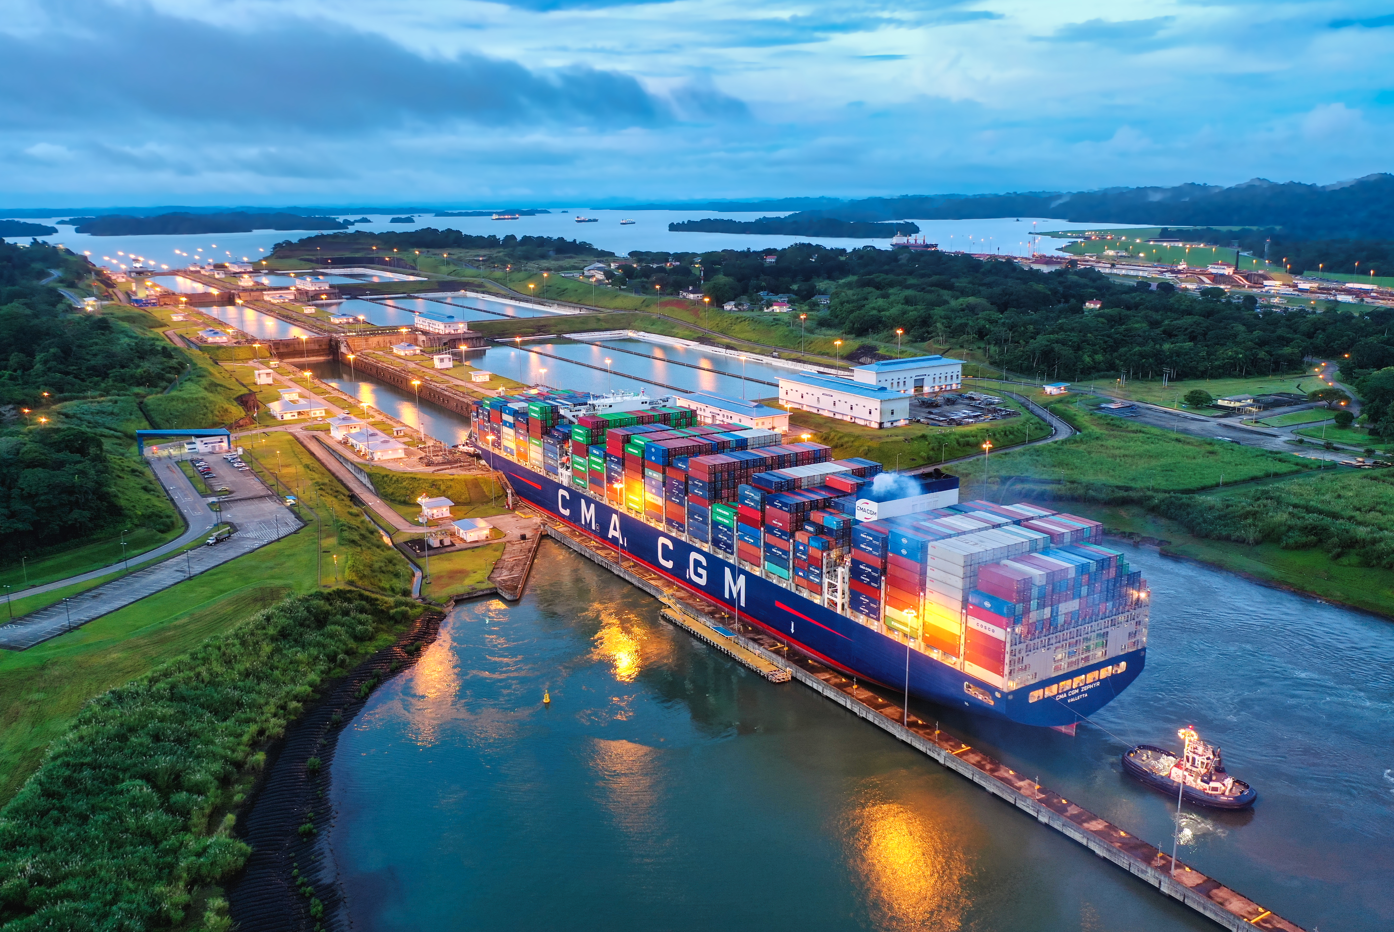
Las nuevas restricciones en el Canal de Panamá vuelven a poner bajo observación una de las principales arterias del comercio marítimo mundial y plantean una pregunta especialmente relevante para República Dominicana: ¿qué tan expuesto está realmente el país ante una reducción de la capacidad de tránsito por el Canal?
La respuesta requiere perspectiva.
Panamá es estratégico para determinadas cadenas de abastecimiento dominicanas, especialmente aquellas conectadas con Asia y la costa Pacífica del continente americano. Sin embargo, la estructura del comercio exterior de República Dominicana, donde Estados Unidos mantiene una posición predominante, reduce significativamente la posibilidad de que una restricción en el Canal se convierta automáticamente en una disrupción generalizada para el país.
Nuevas restricciones en el Canal de Panamá
Ante precipitaciones inferiores a las previstas en su cuenca hidrográfica, la Autoridad del Canal de Panamá ha adoptado nuevas medidas para administrar sus reservas de agua y mantener la sostenibilidad de las operaciones.
Desde el 3 de septiembre de 2026, la capacidad quedó ajustada a nueve cupos diarios en las esclusas Neopanamax y 25 en las Panamax.
A partir del 15 de septiembre, los cupos Panamax disminuirán nuevamente a 23, llevando la capacidad total a 32 tránsitos diarios.
La reducción puede traducirse en mayores tiempos de espera para determinadas embarcaciones, ajustes en los itinerarios y una menor previsibilidad en algunas cadenas logísticas, especialmente si las restricciones permanecen durante un período prolongado.
Para República Dominicana, sin embargo, el análisis debe comenzar entendiendo qué parte de nuestro comercio realmente depende de esta ruta.
¿Qué tan dependiente es República Dominicana del Canal de Panamá?
República Dominicana tiene una economía altamente vinculada al transporte marítimo.
Durante 2025, aproximadamente 89.3% del valor de las importaciones dominicanas ingresó al país por vía marítima. Pero eso no significa que el 89.3% dependa del Canal de Panamá. Esta distinción es fundamental.
El Canal constituye una infraestructura crítica para algunos corredores comerciales, pero República Dominicana no tiene una dependencia estructural de Panamá para la totalidad de su comercio exterior.
Y existe una razón fundamental para ello: Estados Unidos.
Estados Unidos cambia la ecuación
Estados Unidos continúa siendo el principal socio comercial de República Dominicana y, por las características de nuestra relación económica, todo apunta a que seguirá manteniendo una posición predominante dentro del comercio exterior dominicano.
Según los datos de la Dirección General de Aduanas (DGA), durante 2025, Estados Unidos representó aproximadamente 40% de las importaciones dominicanas y 49% de nuestras exportaciones.
Una parte importante de ese intercambio marítimo se desarrolla con la costa este de Estados Unidos, mediante rutas que no necesitan atravesar el Canal de Panamá.
Este factor disminuye considerablemente la exposición sistémica de República Dominicana frente a las actuales restricciones.
Dicho de otra manera: El principal corredor comercial de República Dominicana no depende directamente del Canal de Panamá.
Esto no significa que lo que sucede en Panamá sea irrelevante para el país. Significa que debemos identificar con mayor precisión dónde se encuentra nuestra verdadera exposición.
Asia concentra una mayor exposición
Cuando analizamos las importaciones procedentes de Asia, el escenario cambia.
China representó aproximadamente 22% del valor de las importaciones dominicanas durante 2025, esto según los estadísticas de la DGA, consolidándose como el segundo principal origen de mercancías del país después de Estados Unidos. Para buena parte de los tráficos entre Asia y la cuenca Atlántica, el Canal de Panamá representa una ruta natural debido a la reducción de distancias y tiempos de navegación que ofrece entre ambos océanos.
Es justamente en estas cadenas donde República Dominicana presenta una mayor exposición.
Entre las mercancías que pueden utilizar estos corredores se encuentran:
– Electrónicos y equipos de telecomunicaciones.
– Electrodomésticos.
– Vehículos y autopartes.
– Maquinaria y equipos.
– Productos de hierro y acero.
– Textiles.
– Materias primas e insumos industriales.
– Materiales de construcción.
– Bienes de consumo.
Esto hace que importadores, distribuidores, fabricantes y determinadas empresas de zonas francas con una mayor dependencia de proveedores asiáticos deban prestar especial atención a la evolución de las condiciones del Canal.
¿Podrían aumentar los fletes marítimos?
Esta es probablemente la principal preocupación para importadores y exportadores.
Sin embargo, sería incorrecto asumir que cualquier incremento de los fletes marítimos durante las próximas semanas será consecuencia directa de Panamá.
Los fletes responden simultáneamente a múltiples variables: disponibilidad de buques y contenedores, oferta y demanda de capacidad, precio del combustible, conflictos geopolíticos, congestiones portuarias, estacionalidad, reorganización de servicios y comportamiento del comercio internacional.
El Canal es una variable adicional dentro de esa ecuación. Si las restricciones se prolongan o profundizan, podrían producirse mayores tiempos de espera, reprogramaciones de servicios, ajustes de itinerarios y eventualmente presión sobre la capacidad.
Pero una reducción de los tránsitos diarios no se convierte automáticamente ni inmediatamente en un aumento de los fletes. Lo primero que aumenta es la incertidumbre. Y en logística, la pérdida de previsibilidad también genera costos.
¿Existen rutas alternativas al Canal de Panamá?
Sí, pero ninguna alternativa es gratuita.
Las líneas navieras administran redes globales y continuamente ajustan sus servicios en función de tiempos, costos, demanda, disponibilidad de capacidad y condiciones operativas.
Dependiendo del origen y destino de la mercancía, podrían utilizarse rutas a través del Canal de Suez, conexiones en puertos del mediterráneo o en el Caribe, ademas de alrededor del Cabo de Buena Esperanza, diferentes hubs de transbordo o nuevas configuraciones de servicios marítimos.
Sin embargo, estos cambios pueden implicar más millas náuticas, mayores tiempos de tránsito, mayor consumo de combustible y costos operativos adicionales.
Ahí reside precisamente uno de los grandes valores económicos del Canal de Panamá.
Panamá no simplemente conecta dos océanos. Reduce la distancia económica entre ellos.
Los sectores dominicanos que deben prestar mayor atención
Si las restricciones se mantienen o profundizan, los sectores más expuestos serían aquellos cuya cadena de abastecimiento depende principalmente de Asia o de mercados ubicados en la costa Pacífica.
Entre ellos pueden encontrarse comercio y distribución, vehículos y repuestos, electrodomésticos, electrónica, materiales de construcción, maquinaria, manufactura y algunas actividades de zonas francas.
En cambio, las cadenas vinculadas predominantemente con Estados Unidos, particularmente con su costa este, tienen una exposición directa considerablemente menor.
Por eso tampoco debe hablarse de un impacto uniforme sobre toda la economía dominicana.
La exposición al Canal depende de la geografía particular de cada cadena de suministro.
El tema de fondo no es Panamá: Es resiliencia
Quizás la reflexión más importante que deja la situación actual va mucho más allá del Canal.
Durante los últimos años, las cadenas globales de abastecimiento han enfrentado sucesivamente una pandemia, congestiones portuarias, escasez de contenedores, conflictos geopolíticos, disrupciones en el Mar Rojo y restricciones de capacidad en Panamá.
Cada episodio ha sido diferente. Pero todos han dejado una misma enseñanza:
Las empresas necesitan comprender mejor la arquitectura de sus propias cadenas de abastecimiento.
No basta con conocer el proveedor y el precio de compra.
Las empresas deberían saber desde qué puerto sale su mercancía, qué rutas utiliza, dónde realiza transbordos, cuánto tiempo necesita para reponer inventarios y qué alternativas existen ante una disrupción.
En determinados sectores también será necesario reconsiderar niveles de inventario, diversificación de proveedores, rutas alternativas y fuentes geográficas de abastecimiento.
La logística moderna exige administrar no solamente costos. También requiere administrar riesgo, tiempo y confiabilidad.
Panamá importa, pero RD no depende exclusivamente de Panamá
Las restricciones actuales del Canal deben seguirse con atención, particularmente si las condiciones hídricas provocan que las medidas se mantengan o intensifiquen.
Sin embargo, República Dominicana cuenta con una ventaja importante: Una estructura comercial y una conectividad marítima fuerte y relativamente diversificadas.
Estados Unidos continúa siendo nuestro principal socio comercial; buena parte de ese comercio se conecta directamente con la costa este estadounidense; y el país mantiene servicios con Europa, el Mediterráneo, Centroamérica, el Caribe, Suramérica y otros mercados.
Por eso, la relación dominicana con el Canal puede resumirse de una manera sencilla:
República Dominicana tiene una dependencia relevante del Canal de Panamá para determinados corredores comerciales, pero no una dependencia estructural para la totalidad de su comercio marítimo.
La diferencia es importante, pues permite pasar de una lectura alarmista de la coyuntura a una discusión mucho más útil para el país: Identificar dónde están nuestras vulnerabilidades y cómo prepararnos para ellas.
Porque en el comercio internacional actual, las disrupciones difícilmente podrán evitarse.
La verdadera ventaja competitiva estará en construir cadenas de abastecimiento capaces de absorberlas.


